Mientras el gobierno de Claudia Sheinbaum celebra cifras récord de inversión extranjera y presume una economía boyante, las tres agencias calificadoras más influyentes del mundo, Moody’s, S&P Global y Fitch, dibujan un país distinto. México se acerca, escalón por escalón, al borde de perder el grado de inversión. Para un lector latinoamericano acostumbrado a la propaganda oficialista de otros gobiernos de la región, la paradoja mexicana resultará familiar: el discurso del éxito y los números del deterioro avanzando al mismo tiempo, sin que uno logre ocultar al otro.
El caso mexicano importa más allá de sus fronteras. México es la segunda economía de América Latina, el principal socio comercial de EEUU y, hasta hace poco, uno de los pocos países grandes de la región que no había tenido que negociar con el fantasma de la pérdida del grado de inversión. Eso empezó a cambiar en 2026. Las razones no son solamente fiscales. Son también el reflejo de un régimen que ha ido erosionando sus propios contrapesos.
El veredicto de los mercados
El 20 de mayo de 2026, Moody’s bajó la calificación soberana de México de Baa2 a Baa3. Es el último escalón antes del territorio especulativo, lo que coloquialmente se conoce como “bono basura”. Un solo movimiento más y México dejaría de ser, para esa agencia, un país con grado de inversión. S&P Global mantiene a México en BBB, pero con perspectiva negativa. Es decir, advierte que el siguiente paso previsible es hacia abajo. Fitch, la más benévola de las tres, lo ubica en BBB-, también el peldaño más bajo dentro del grado de inversión.
Las tres coinciden en el diagnóstico: un déficit fiscal que se resiste a bajar del 5% del PIB pese a las promesas oficiales, una deuda pública que ya ronda el 55% del PIB con trayectoria ascendente, un costo del servicio de la deuda que supera el 17% de los ingresos públicos —más alto que antes de la pandemia— y un boquete permanente en las finanzas de Pemex, que en 2025 exigió cerca de 35 mil millones de dólares de apoyo estatal y que en 2026 requerirá aún más. El organismo mexicano independiente de análisis fiscal, CIEP, ha puesto el ejemplo sobre la mesa sin rodeos: así empezaron a perder el grado de inversión Brasil y Colombia, entre recesión, deterioro fiscal y crisis política. México camina hoy por ese mismo sendero.
Una deuda que crece más rápido que el país
Los datos oficiales de la Secretaría de Hacienda lo confirman. En los primeros 21 meses del gobierno de Sheinbaum, la deuda neta del sector público pasó de 16.88 a 19.60 billones de pesos mexicanos, un incremento de 2.71 billones. Mientras, la deuda neta del Gobierno Federal como proporción del PIB saltó de 43.1% a 47.8%. Más revelador todavía: los pasivos del Estado crecieron 4.5 veces más rápido que sus activos, ampliando el déficit patrimonial en 2.62 billones de pesos en menos de dos años.
La ironía es mayúscula si se recuerda que la propia presidenta ha calificado al histórico rescate bancario del Fondo Bancario de Protección al Ahorro (Fobaproa, 1995-1998) como una deuda «prácticamente impagable» heredada por gobiernos del pasado. Pues bien: aplicando ese mismo criterio a su propio gobierno, el incremento real de la deuda del Gobierno Federal desde 2018 —sumando a López Obrador y a Sheinbaum— equivale a 2.87 veces el valor actualizado del Fobaproa original. Si la permanencia de una deuda del siglo pasado es motivo de indignación presidencial, la que se está acumulando hoy, con nombre y apellido, debería merecer el mismo escrutinio.
El espejismo de la inversión extranjera
Aquí conviene detenerse en la mentira más repetida por el gobierno mexicano en los últimos meses: que México vive un «récord histórico» de inversión extranjera directa que probaría la confianza del mundo en su proyecto. La cifra agregada —cerca de 35 mil millones de dólares en el primer semestre de 2026— es real. Lo que Sheinbaum omite es su composición. Según la propia Secretaría de Economía, el 88.5% de ese monto es simple reinversión de utilidades de empresas que ya operaban en México, y otro 3.7% son cuentas entre compañías. La inversión genuinamente nueva —capital fresco que decide apostar por primera vez en el país— representó apenas 7.8% del total. No es un país que enamora nuevos capitales, es un país donde las empresas ya instaladas prefieren no sacar sus ganancias antes que arriesgarse a repatriarlas en un entorno de incertidumbre regulatoria y energética.
El mismo espejismo aparece en el comercio exterior. Es cierto que México alcanzó máximos históricos de exportaciones manufactureras y el mayor superávit comercial de su historia con EEUU. Pero mientras ese superávit crecía, el déficit en bienes de capital con China —maquinaria, tecnología, equipo— se disparó 55%, y con el resto del mundo un 136% entre 2019 y 2025. En otras palabras, México exporta más pero depende cada vez más del extranjero para producir lo que exporta. La oportunidad histórica del nearshoring, que otros países como Vietnam o Polonia aprovecharon para escalar tecnológicamente, México la usó únicamente para consolidarse como maquiladora de Norteamérica, sin ganar una pizca de autonomía productiva.
El eje que las calificadoras no quieren nombrar
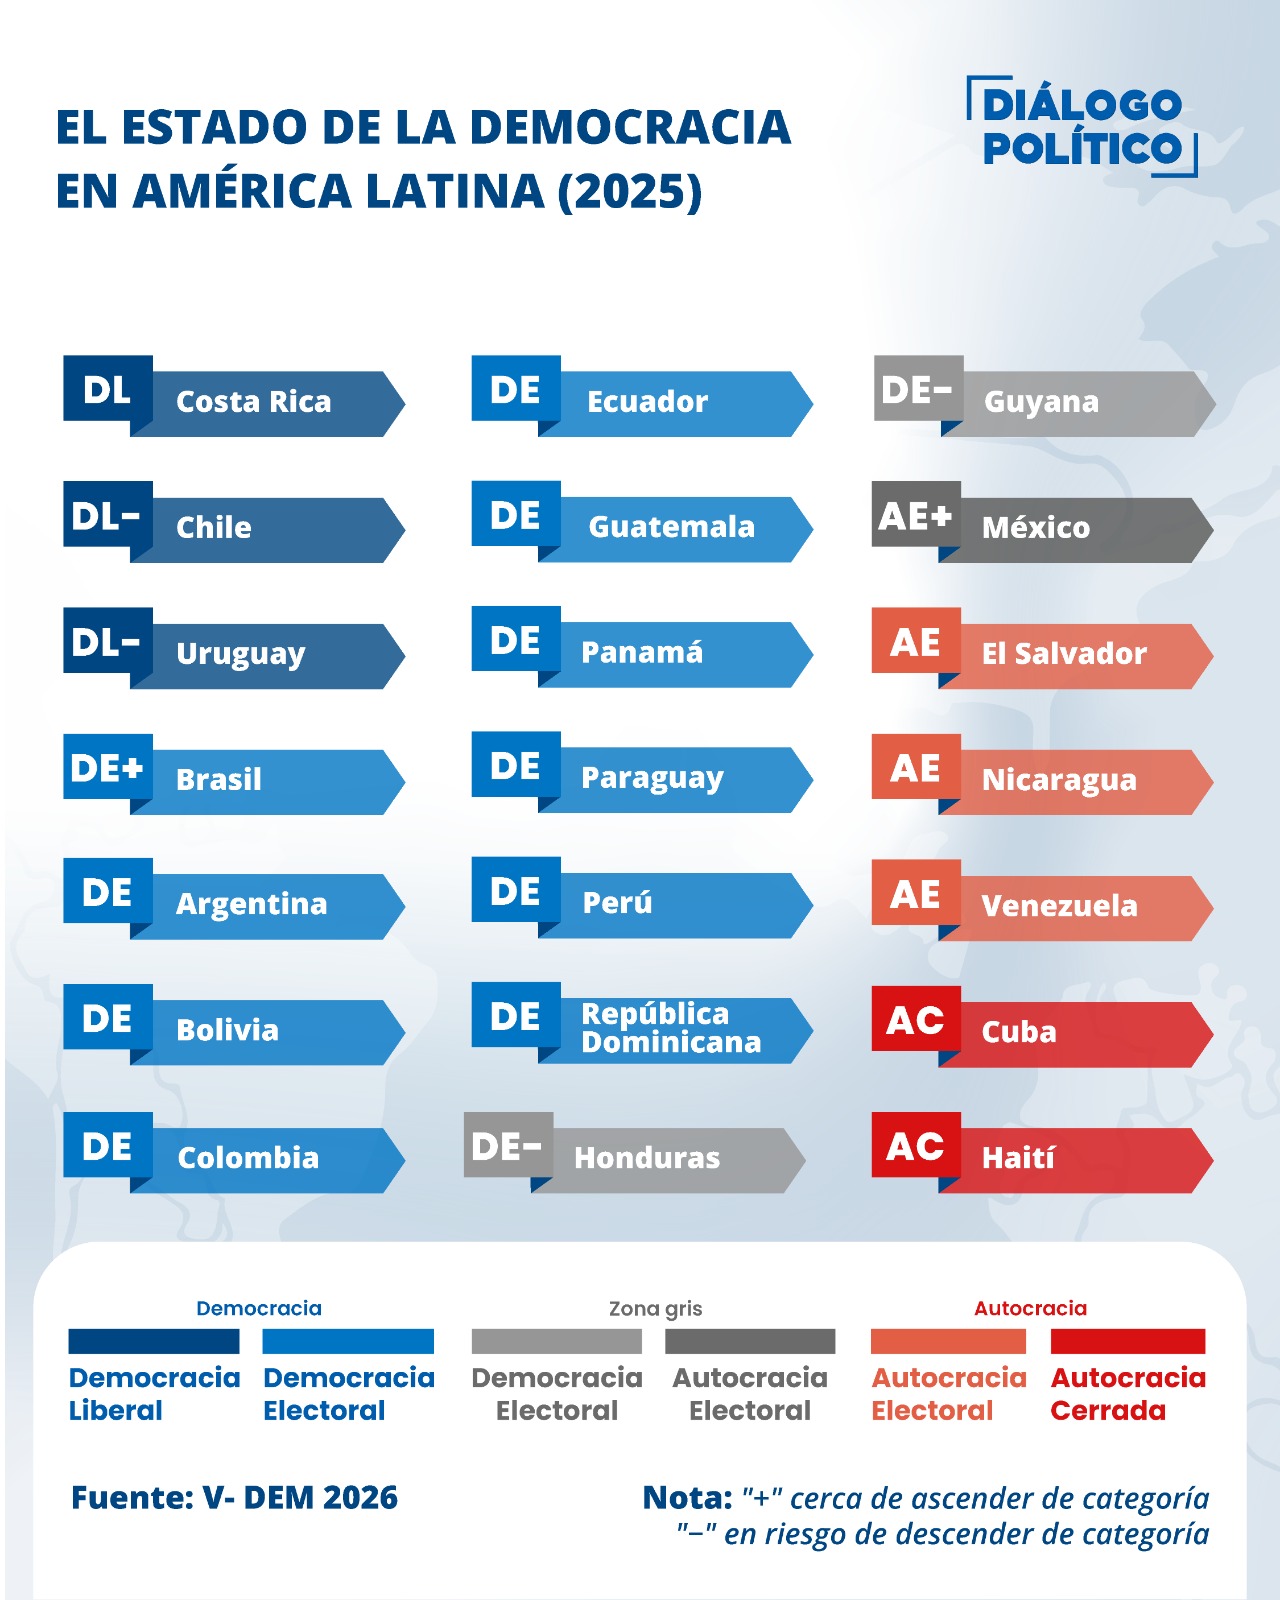
Los boletines técnicos de Moody’s, S&P y Fitch hablan de números: déficit, deuda, Pemex. Lo que no dicen explícitamente —porque no es su mandato— es que el riesgo país también se construye con instituciones. Y en ese terreno, la fotografía de México es más grave que la fiscal. El informe V-Dem 2026, la referencia académica más citada en el mundo para medir la calidad democrática, reclasificó a México por primera vez en su historia reciente como una autocracia electoral. Se trata de un régimen que conserva elecciones periódicas y varios partidos, pero que ha vaciado la competencia real de contenido. El índice de calidad democrática de México se desplomó de 0.452 en 2018 a 0.221 en 2025, la caída más pronunciada de su historia moderna. Tras la transición democrática del 2000, lo que tomó dos décadas construir se desmontó en apenas siete años.
Esa fotografía institucional no es un dato aislado que un inversionista pueda ignorar. La absurda elección popular de jueces, la desaparición o el debilitamiento de órganos autónomos, la concentración de facultades en el Ejecutivo y el uso discrecional de programas sociales con fines electorales son exactamente el tipo de deterioro que erosiona la previsibilidad jurídica que cualquier calificadora, y cualquier inversionista de largo plazo, necesita para confiar en un país. No es casualidad que el mismo periodo de mayor deterioro democrático coincida con el de mayor deterioro fiscal y crediticio. Ambos son síntomas del mismo padecimiento: un poder que prefiere concentrarse y gastar antes que rendir cuentas y reformar.
Una advertencia para toda la región
México no es un caso aislado ni el único país de América Latina tentado por ese atajo. Al menos cuatro países de la región transitan hoy procesos similares de autocratización, según el mismo informe V-Dem. Lo que distingue al caso mexicano es su tamaño. Es la prueba de que ni la economía más integrada a Norteamérica ni el país con más tratados de libre comercio del mundo está exento de pagar el precio del deterioro institucional. Brasil y Colombia perdieron el grado de inversión y sufrieron devaluaciones superiores al 13% y disparos en su prima de riesgo de más de 100%. México corre hoy el mismo riesgo, un peldaño más abajo en cualquiera de las tres calificadoras.
La lección para el resto de la región es necesaria: no basta con exhibir cifras agregadas de inversión o de comercio para sostener que un país prospera. Cuando la reinversión de utilidades disfraza la ausencia de capital nuevo, cuando el superávit comercial esconde una dependencia tecnológica creciente y cuando el deterioro democrático se acompaña, como siempre ocurre, de un manejo fiscal cada vez más irresponsable, el diagnóstico no lo hace la oposición: lo hacen los mercados. Y los mercados, a diferencia de la propaganda, no tienen partido.
Te puede interesar:
- Reforma electoral en México: cambiar las reglas para cambiar el juego
- El quiebre de los pilares de la democracia en México
- Relanzar un partido político, México y una centroderecha renovada